Jak sestavit rodinný rozpočet krok za krokem
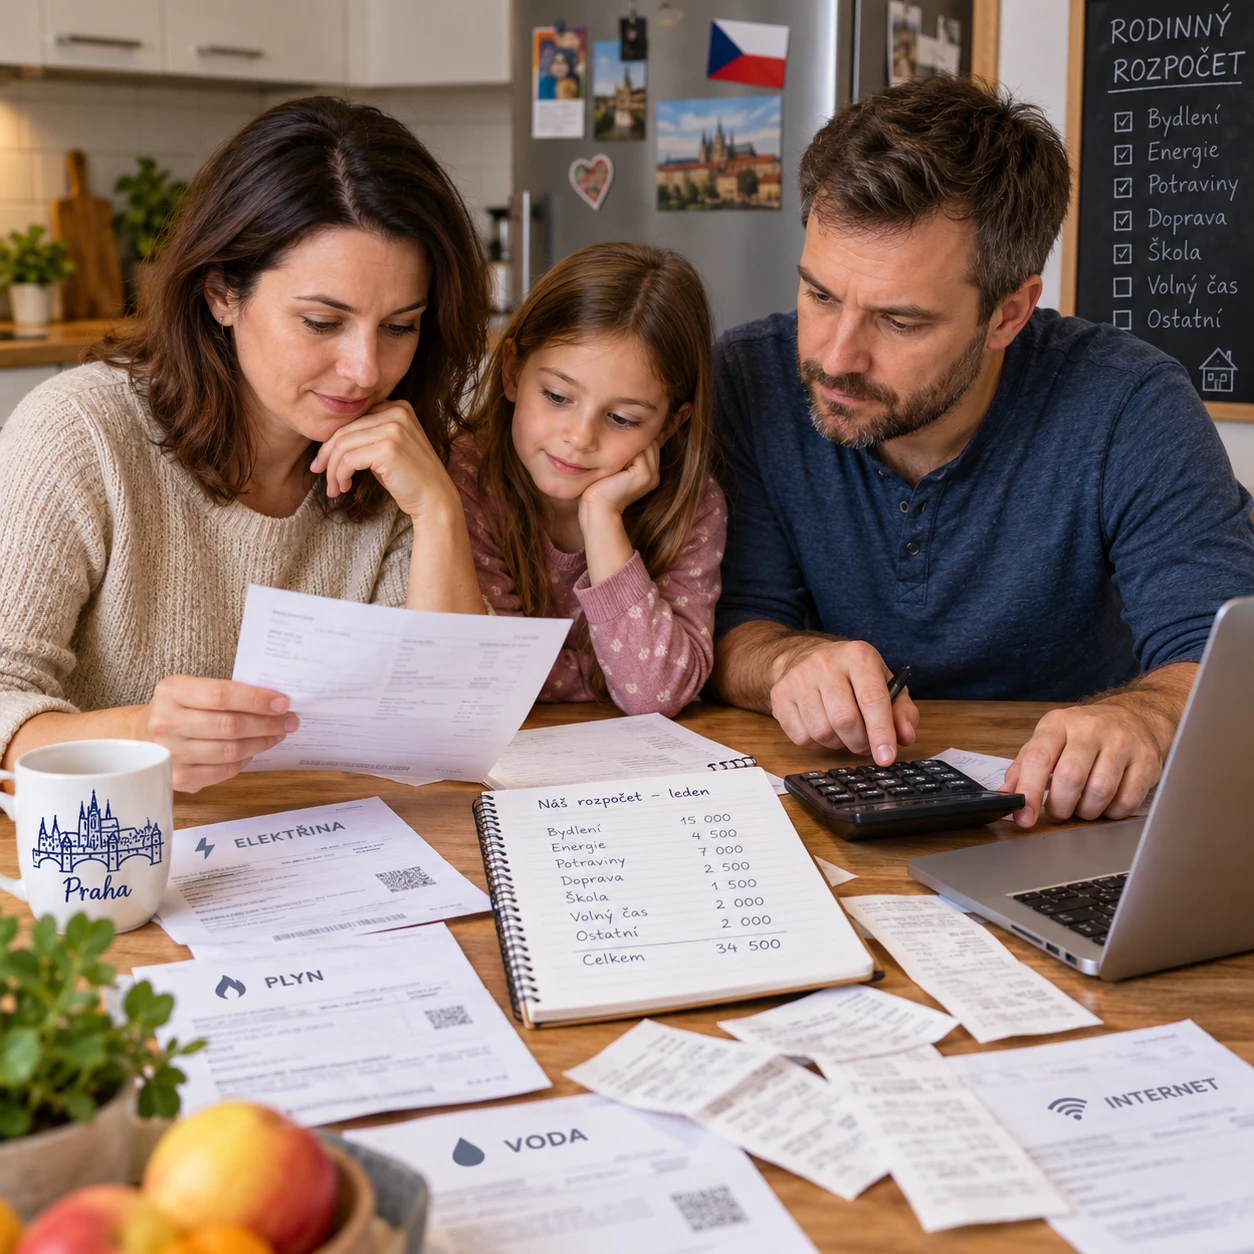
Rodinný rozpočet pomáhá zjistit, kolik peněz domácnost skutečně má, kam odcházejí a co je potřeba zaplatit jako první. Nemusí být složitý ani předpokládat, že máte z čeho výrazně šetřit. Stačí pravidelně zaznamenávat příjmy a výdaje a plán přizpůsobovat situaci rodiny.
Postupujte od čistých příjmů přes pravidelné i občasné náklady až po rezervu a splátky. Výsledkem bude přehledný měsíční plán, který využijete při běžných výdajích, změně příjmů i domlouvání financí v domácnosti.
Začněte přehledem příjmů domácnosti
Příjmy domácnosti sečtěte podle částek, které vám skutečně přijdou na účet nebo je dostanete v hotovosti. Zahrňte čistou mzdu, důchod, podporu i další pravidelné příjmy a u proměnlivých částek plánujte opatrně.
Projděte výpisy z účtu a poslední výplatní pásky. Zapište příjmy každého člena domácnosti, které se používají na společné výdaje. Patří sem například:
- čistá mzda nebo příjem z podnikání po odečtení nezbytných nákladů a odvodů,
- starobní, invalidní či pozůstalostní důchod,
- rodičovský příspěvek, podpora v nezaměstnanosti a další dávky,
- výživné, příjem z pronájmu nebo jiné pravidelné platby.
U příjmů, které se mění, například u směnné práce nebo sezónního podnikání, nepovažujte nejlepší měsíc za běžný. Sečtěte několik posledních měsíců a pro plán použijte spíše nižší, realistický odhad. Příležitostný příjem berte jako bonus, ne jako jistotu pro nájem či splátku.
Pokud domácnost čerpá dávky, zapište jejich skutečnou výši a termín výplaty. Nárok a podmínky se mohou měnit podle situace, proto si aktuální informace ověřte u Úřadu práce ČR. Rozpočet plánujte podle peněz, které máte k dispozici, ne podle částky, o kterou teprve žádáte.
Zmapujte výdaje a rozdělte je do kategorií
Výdaje zmapujete tak, že projdete bankovní výpisy, účtenky a hotovostní platby alespoň za poslední jeden až tři měsíce. Rozdělte je na nezbytné a volitelné, fixní a variabilní a také na pravidelné a nepravidelné.
Fixní náklady se obvykle opakují v podobné výši: nájem nebo hypotéka, zálohy na energie, telefon, internet, pojištění a splátky. Variabilní náklady se mění podle spotřeby a rozhodování domácnosti. Patří sem potraviny, doprava, léky, drogerie či volný čas.
Nezapomeňte na platby, které se neobjevují každý měsíc. Pojištění domácnosti, poplatek za odpad, školní pomůcky, servis auta, brýle nebo vánoční výdaje mohou rozpočet překvapit, pokud je nezahrnete dopředu. Sečtěte očekávanou roční částku a vydělte ji dvanácti. Například roční výdaj 6 000 Kč znamená odkládat 500 Kč měsíčně, pokud to rozpočet dovolí.
Pro rychlý přehled použijte několik srozumitelných kategorií:
- Nezbytné: bydlení, energie, základní potraviny, léky a doprava do práce či školy.
- Finanční závazky: splátky úvěrů, výživné a další pravidelné povinnosti.
- Proměnlivé a volitelné: oblečení, restaurace, předplatné, koníčky a drobné nákupy.
- Nepravidelné: opravy, roční platby, sezónní potřeby a plánované větší nákupy.
Rozdělení nemá sloužit k obviňování členů rodiny. Jeho smyslem je odhalit, které platby jsou nutné a které lze upravit, aniž by se ohrozilo bydlení, zdraví nebo péče o děti či seniory.
Spočítejte rozdíl mezi příjmy a výdaji
Rozdíl zjistíte, když od celkových měsíčních příjmů odečtete všechny výdaje včetně odkladu na nepravidelné platby. Kladný výsledek znamená prostor pro cíle nebo rezervu; záporný výsledek ukazuje, že je potřeba plán změnit dřív, než vznikne další dluh.
Vytvořte si měsíční přehled příjmů a výdajů. Příklad: domácnost má čisté příjmy 38 000 Kč a běžné i rozpočítané nepravidelné výdaje 36 500 Kč. Zbývá 1 500 Kč. Tato částka není automaticky volná na nákupy: může pokrýt rezervu, splátku dluhu nebo blížící se výdaj.
Pokud vyjde schodek, nejprve ověřte, zda jste nezapomněli na příjem nebo naopak nezapočítali dvakrát stejnou platbu. Pak projděte výdaje podle naléhavosti. Zrušení nevyužívaného předplatného může pomoci, ale u nízkopříjmové domácnosti často samo o sobě rozdíl nevyřeší. Prověřte také zálohy na energie, tarif, možnosti splátkového kalendáře a nárok na dostupnou podporu.
Neplaťte jednu splátku dalším rychlým úvěrem bez posouzení celkových nákladů. Pokud už závazky nezvládáte, kontaktujte věřitele co nejdříve a vyhledejte bezplatnou dluhovou poradnu. Včasná domluva obvykle nabízí více možností než čekání na upomínky nebo vymáhání.
Naplánujte rezervu, úspory a splátky
Rezervu, úspory i splátky zařaďte do rozpočtu jako plánované položky, ale jejich výše musí odpovídat skutečným možnostem domácnosti. Nejdřív zajistěte základní potřeby a povinné platby; teprve potom určujte částku na finanční cíle.
Finanční rezerva slouží na nenadálé situace, například poruchu spotřebiče, výpadek příjmu nebo nutný doplatek za léky. Pokud je rozpočet napjatý, začněte i malou pravidelnou částkou. Důležitější než ambiciózní cíl je, aby odkládání nevedlo k nezaplacenému nájmu nebo novému dluhu. Rezervu držte odděleně od peněz na běžné nákupy, ale dostupnou v případě potřeby.
Rozlišujte rezervu od spoření na předvídatelné cíle. Peníze na školní výlet, opravu auta nebo výměnu kotle nejsou překvapení, pokud o výdaji víte dopředu. U každého cíle si napište částku, termín a měsíční příspěvek. Když se příjem sníží, upravte nejprve dobrovolný cíl, ne nezbytné výdaje.
Splátky uvádějte v plné výši a včas. Pokud máte více dluhů, sepište zůstatek, úrok, minimální splátku a datum splatnosti. Nejdříve dodržte sjednané splátky a pak hledejte bezpečný způsob dalšího splácení; vyhněte se rozhodnutí, které ponechá domácnost bez peněz na jídlo, bydlení či léky.
Sestavte jednoduchý měsíční plán
Měsíční plán sestavíte tak, že příjmy rozdělíte mezi nezbytné výdaje, závazky, občasné platby a dosažitelné cíle. Zvolte takový způsob evidence, který budete skutečně používat: tabulku, zápisník nebo aplikaci.
Na začátku měsíce zapište očekávané příjmy a termíny jejich příchodu. Poté přiřaďte peníze k nejdůležitějším platbám, zejména k bydlení, energiím, potravinám, lékům a splátkám. Zbývající část rozdělte na proměnlivé výdaje a odkládání na předvídatelné náklady. U hotovosti může pomoci rozdělení do obálek; u účtu si nastavte upozornění na splatnost.
Rozpočtová tabulka může mít sloupce „plán“, „skutečnost“ a „rozdíl“. Zapište do ní kategorii, částku a datum. Nemusíte evidovat každou korunu, pokud by vás to odradilo. Stačí sledovat hlavní kategorie a malé platby kontrolovat souhrnně.
Aplikace může automaticky třídit karetní transakce, ale hotovostní výdaje do ní často musíte doplňovat ručně. Před zadáním údajů zkontrolujte, jak aplikace nakládá s osobními a bankovními daty. Pro seniory nebo domácnosti, které nechtějí používat chytrý telefon, může být papírový přehled stejně účinný a přehlednější.
Rozpočet pravidelně kontrolujte a upravujte
Rozpočet kontrolujte alespoň jednou měsíčně a vždy při významné změně příjmů nebo výdajů. Pravidelná kontrola ukáže, zda plán odpovídá realitě, a umožní upravit částky dřív, než se problém přenese do dalšího měsíce.
Vyhraďte si krátký čas na porovnání plánovaných a skutečných částek. Zeptejte se: Která kategorie překročila plán? Šlo o jednorázový výdaj, nebo se změnila běžná cena? Je potřeba upravit zálohy, termín platby či měsíční limit? Zaznamenejte i to, co se povedlo, například včas uhrazené účty nebo menší využití úvěru.
Při změně zaměstnání, narození dítěte, odchodu do důchodu, nemoci či stěhování sestavte rozpočet znovu podle nových podmínek. U proměnlivých příjmů přizpůsobte výdaje konzervativnímu základu a vyšší příjem rozdělte až po jeho přijetí. Rozpočet není jednou provždy daná tabulka; je to pracovní plán, který má domácnosti pomáhat rozhodovat.
Časté otázky o rodinném rozpočtu
Co dělat, když jsou výdaje vyšší než příjmy?
Nejprve ověřte výpočty a seřaďte platby podle důležitosti: bydlení, energie, jídlo, léky a povinné závazky. Pozastavte volitelné výdaje, zjistěte, zda lze upravit tarify nebo sjednat splátkový kalendář, a včas kontaktujte věřitele. Pokud schodek trvá nebo už máte dluhy po splatnosti, vyhledejte bezplatnou dluhovou poradnu a ověřte možnou podporu. Další půjčka může problém prohloubit.
Jak sestavit rozpočet při nepravidelném příjmu?
Plánujte nezbytné výdaje podle konzervativního základu, který domácnost obvykle dostává i v horším měsíci. Proměnlivý příjem rozdělte až po přijetí: nejprve doplňte peníze na základní platby a nepravidelné náklady, potom rezervu a cíle. Veďte si přehled po měsících, abyste znali slabší období a mohli se na ně připravit.
Jak do rozpočtu započítat důchod nebo sociální dávky?
Zapište skutečnou částku důchodu nebo dávky, datum výplaty a dobu, po kterou na ni máte nárok, pokud je časově omezená. Nepočítejte s nevyřízenou žádostí jako s jistým příjmem. U změny důchodu či dávky upravte plán podle rozhodnutí a ověřte si podmínky u příslušného úřadu.
Je lepší vést rodinný rozpočet v tabulce, nebo v aplikaci?
Nejlepší je nástroj, který je přístupný všem, kdo se na hospodaření podílejí, a který budete pravidelně aktualizovat. Tabulka se snadno upraví a nabízí kontrolu nad údaji; aplikace může šetřit čas automatickým přehledem transakcí, ale vyžaduje pozornost k ochraně dat. Začněte jednoduše a složitější funkce přidávejte jen tehdy, když vám skutečně pomáhají.